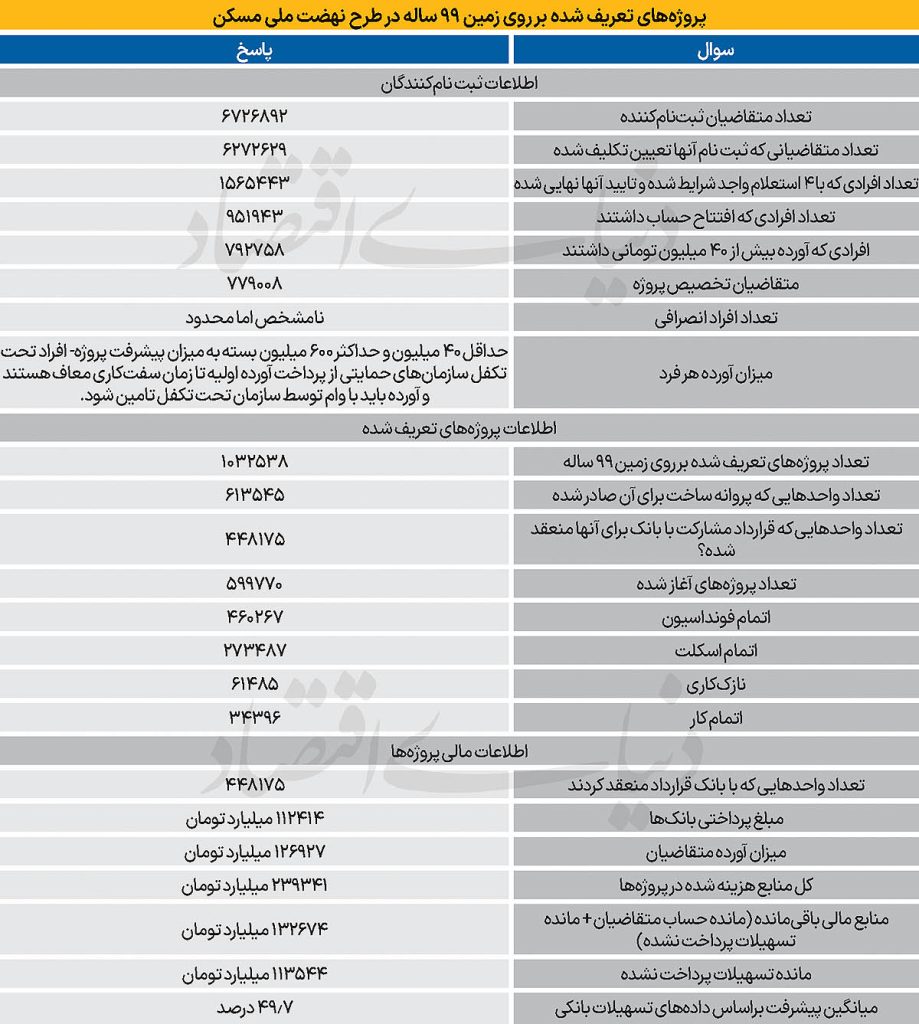
تا روز پنجم اردیبهشت ماه برابر 448‌هزار و 175 نفر از متقاضیان مشمول طرح نهضت ملی مسکن با بانک‌های عامل قرارداد مشارکت منعقد کرده‌‌اند. این رقم معادل 47‌درصد افرادی که افتتاح حساب کرده‌‌اند یا به تعبیری دیگر برابر 56‌درصد افرادی است که علاوه بر تایید صلاحیت، آورده مالی نیز به پروژه‌‌ها تزریق کرده‌‌اند. در واقع عبور از سد بررسی‌‌های چند مرحله‌‌ای؛ افتتاح حساب و تامین آورده مالی نیز نتوانست، تمامی متقاضیان خانه حمایتی را به منابع مالی متصل کند.

در حالی که متقاضیان طرح مسکن ملی مجموعا 126‌هزار و 927 میلیارد تومان (126.9 همت) آورده مالی تامین کردند؛ بانک‌ها مجموعا 112‌هزار و 414 میلیارد تومان پول در قالب تسهیلات به این پروژه‌‌ها تزریق کردند. درواقع تا به اینجای کار سهم آورده مردم در اجرای طرح نهضت ملی مسکن 53‌درصد و سهم بانک‌ها 47‌درصد بوده است. در این شرایط لازم است که 113‌هزار و 544 میلیارد تومان دیگر از سوی بانک‌ها به پروژه‌‌های طرح نهضت ملی مسکن تزریق شود.

متقاضیان خرید مسکن ملی بسته به میزان پیشرفت پروژه آورده 40 میلیون تا 600 میلیون تومانی را در این طرح‌‌ها تزریق کرده‌‌اند. متوسط آورده هر فرد در این طرح برابر 133 میلیون تومان بوده است (این میانگین از تقسیم 126.9 همت کل آورده مردمی بر 951‌هزار نفر متقاضی افتتاح حساب کرده حاصل شده).

این در حالی است که حداکثر سقف تسهیلات طرح نهضت ملی مسکن با افزایش تصویب شده در سال‌جاری به 650 میلیون تومان رسیده؛ مجموع متوسط آورده هر فرد و سقف تسهیلات بانکی مطابق با هزینه ساخت یک واحد تعریف شده در طرح نهضت ملی مسکن نیست. حداقل هزینه فروش یک واحد مسکونی در طرح نهضت ملی بر اساس متراژ به 1.5 میلیارد تومان می‌‌رسد. بنابراین می‌توان گفت عدم‌برنامه‌‌ریزی مالی صحیح در خصوص طرح‌‌های مسکن حمایتی باعث شده تا این طرح‌‌ها با چالش اساسی در اجرا و پیشبرد مواجه باشند. در حال حاضر میانگین پیشرفت طرح نهضت بر اساس داده‌‌های تسهیلات بانکی 49.7‌درصد تعیین شده است. کمبود آورده مالی و عدم‌اتصال به تسهیلات بانکی در این طرح‌‌ها از سرعت اجرای آنها کاسته است.

درحالی ساخت مسکن حمایتی به گواه آمار رسمی به هدف اصابت نکرده است که طی سال‌های اخیر «دنیای‌اقتصاد»، کارشناسان مطلع از سیاست‌‌های موفق حمایت مسکن در دنیا و مرکز پژوهش‌‌های مجلس شورای اسلامی تاکید کرده بودند که نمی‌توان دهک‌‌های کم‌درآمد را با ساخت مسکن دولتی، خانه‌‌دار کرد. تامین مسکن حمایتی الزاما به مفهوم ساخت خانه ملکی برای اقشار کم‌‌درآمد نیست؛ بخش عمده‌‌ای از گروه‌‌های کم‌‌درآمد از پس تامین مالی بازپرداخت تسهیلات خرید خانه حمایتی برنمی‌‌آیند. در این شرایط لازم است که دولت برای این گروه‌‌ها به سمت مسکن استیجاری و توانمندسازی حرکت کند.